כמה כסף צריך לשמור בצד? לא בטוח ש־6 חודשי מחיה הם התשובה
אחת ההמלצות הנפוצות ביותר בתחום הפיננסי היא להחזיק בצד כסף ל־3 עד 6 חודשי מחיה.
זו המלצה פשוטה. אולי פשוטה מדי.
משפחה שבה שני בני הזוג עובדים בהייטק לא חשופה לאותו סיכון כמו משפחה שבה אחד עובד בהייטק והשני במקום עבודה יציב יחסית. גם שתי משפחות שמוציאות 25,000 שקל בחודש לא בהכרח צריכות אותה קרן חירום.
לכן במקום לשאול כמה חודשי הוצאות צריך לשמור בצד, אני מעדיף לשאול:
כמה כסף המשפחה תצטרך אם אחד ממקורות ההכנסה שלה ייעלם — ולכמה זמן?
שנה היא נקודת התחלה, לא נוסחה
אחרי הפוסט הקודם שלי על פיגמה ועל הסימנים שעובדי הייטק יכולים לחפש במקום העבודה שלהם, שאל אותי אחד הקוראים כמה כסף הייתי ממליץ לשמור בצד.
הוא כתב שהוא החליט להגדיל את הסכום הזמין שלו ליותר משנה.
בעיניי, במיוחד למשפחה שתלויה מאוד בהכנסות מהייטק, שנה היא נקודת התחלה טובה לחשיבה.
אבל לא הייתי פשוט לוקח את הוצאות המשפחה ומכפיל ב־12.
הייתי בונה תרחיש.
ניקח שתי משפחות:
-במשפחה הראשונה האישה מפתחת תוכנה בחברת הייטק גדולה והבעל עובד בחברת חשמל בתפקיד יציב.
-במשפחה השנייה שני בני הזוג עובדים בחברות הייטק גדולות.
גם אם שתי המשפחות מרוויחות ומוציאות בדיוק אותו סכום, הסיכון שלהן אינו זהה.
בגל פיטורים רחב, בני הזוג במשפחה השנייה עלולים להיפגע מאותו אירוע כלכלי. לכן קרן חירום צריכה להתאים לא רק לגובה ההוצאות, אלא גם למבנה ההכנסות ולסיכון שלהן.
לא צריך להחליף את כל המשכורת שאבדה
נניח שאחד מבני הזוג מכניס 20,000 שקל נטו בחודש ומפוטר.
קל לומר שהמשפחה צריכה 20,000 שקל בחודש מקרן החירום.
אבל בדרך כלל זה לא נכון.
המשפחה עדיין מקבלת את ההכנסה של בן הזוג השני. ייתכן שהיא תקבל דמי אבטלה לתקופה מסוימת. ויש גם הוצאות שאפשר לצמצם.
לכן השאלה החשובה היא לא כמה הכנסה נעלמה, אלא איזה חור נוצר בתקציב המשפחתי.
נניח שלפני הפיטורים המשפחה מוציאה 30,000 שקל בחודש.
בחודש הראשון הפער שצריך לממן הוא אולי 15,000 שקל.
אחרי כמה חודשים מבטלים מנויים, מצמצמים מסעדות וחופשות, דוחים רכישות גדולות ומנהלים את ההוצאות בצורה הדוקה יותר. הפער יכול לרדת ל־12,000 שקל, ובהמשך אפילו ל־10,000.
במקרה כזה, קרן החירום אינה צריכה לממן במשך שנה את מלוא המשכורת שאבדה. היא צריכה לממן את הפער המצטבר שנוצר לאורך התקופה.
אפשר לבנות תרחיש פשוט
לא צריך מודל אקסל מסובך.
אפשר לקחת 12 חודשים ולהעריך עבור כל חודש:
- כמה הכנסה צפויה להישאר למשפחה.
- אילו הכנסות זמניות עשויות להיכנס.
- כמה אפשר לצמצם בהוצאות.
- מה הפער שנותר למימון.
למשל, בחודשים הראשונים הפער יכול להיות 15,000 שקל בחודש. אחרי שלושה חודשים הוא יורד ל־12,000, ואחרי חצי שנה ל־10,000.
מחברים את הפערים ורואים כמה כסף באמת נדרש כדי לעבור שנה בלי לחץ למכור השקעות או לקבל החלטות מתוך מצוקה.
ומה אם שני בני הזוג עלולים לאבד את העבודה?
כאן הייתי מחמיר יותר.
אם שני בני הזוג עובדים באותו ענף, לא הייתי מניח אוטומטית שההכנסה של בן הזוג השני בטוחה.
גם אין צורך להניח ששניהם יפוטרו מחר בבוקר. אפשר להכניס לתכנון מרווח ביטחון.
ככל ששני מקורות ההכנסה קשורים יותר לאותו סיכון — אותו ענף, חברות דומות או תפקידים שנפגעים יחד בגלי קיצוצים — הייתי רוצה קרן גדולה יותר.
שתי משכורות אינן בהכרח שני מקורות הכנסה בלתי תלויים.
כמה זמן עלול לקחת למצוא עבודה חדשה?
זו עוד שאלה שחשוב להכניס לחישוב.
מפתח תוכנה בתחילת הקריירה, מנהל בכיר ואיש מקצוע בתחום מבוקש מאוד אינם נמצאים באותו מצב.
ככל שהתפקיד בכיר או ייחודי יותר, מספר המשרות המתאימות עשוי להיות קטן יותר.
גם מצב השוק משנה. בתקופה של גיוסים חזקים שישה חודשים יכולים להספיק בהחלט. בתקופה של הקפאות גיוסים ופיטורים רחבים, שנה עלולה להיות הערכה סבירה יותר.
לכן אני לא אוהב כלל שאומר לכולם להחזיק בדיוק שלושה, שישה או שנים־עשר חודשי הוצאות.
צריך לשאול מה עלול להשתבש אצל המשפחה הספציפית הזאת.
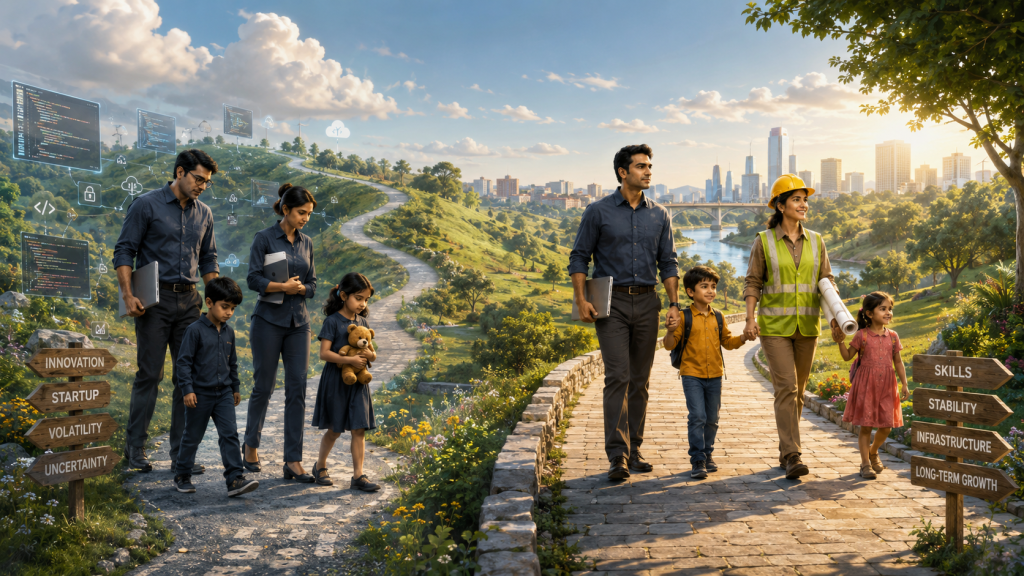
איפה מחזיקים את הכסף?
קרן חירום אינה המקום שבו הייתי מנסה להשיג את התשואה הגבוהה ביותר.
הכסף צריך להיות זמין כאשר צריך אותו, בלי להיות תלוי בכך ששוק המניות נמצא בדיוק בתקופה טובה.
לכן לפחות את הכסף שאמור לשמש בחודשים הקרובים הייתי מחזיק במכשירים נזילים ובעלי תנודתיות נמוכה.
בישראל, למשל, קרן כספית יכולה להיות אחת האפשרויות שכדאי לבדוק. אפשרויות אחרות יכולות להיות פיקדונות או מכשירי חוב ממשלתיים קצרים, בהתאם לצרכים ולתנאים.
אם מדובר בקרן גדולה שמיועדת לשנה או יותר, לא בהכרח כל שקל צריך לשבת בעו"ש. אפשר לחשוב עליה בשכבות: כסף לחודשים הראשונים צריך להיות נגיש מאוד, וכסף שמיועד לחודשים מאוחרים יותר יכול להיות מוחזק בצורה מעט שונה.
המטרה אינה למקסם תשואה.
המטרה היא לקנות למשפחה זמן.
זמן הוא הנכס האמיתי של קרן החירום
מי שפוטר כאשר יש לו חודש אחד של מזומן מקבל החלטות אחרת ממי שיודע שהוא יכול להסתדר שנה.
הוא עלול להסכים מהר יותר למשרה שאינה מתאימה לו, למכור השקעות בזמן גרוע או להרגיש שהוא חייב לפתור את הבעיה בתוך שבועות.
קרן חירום גדולה מספיק משנה את המשוואה.
היא מאפשרת לחפש עבודה בסבלנות, להתמקח על השכר ולעבור תקופה חלשה בשוק העבודה בלי שכל החלטה פיננסית הופכת למקרה חירום.
לכן כששואלים אותי אם כדאי להחזיק שישה חודשים או שנה, אני לא מתחיל במספר.
אני מתחיל במשפחה.
כמה מקורות הכנסה יש לה? עד כמה הם תלויים זה בזה? כמה מהר אפשר לצמצם הוצאות? כמה זמן עלול לקחת למצוא עבודה חדשה? ואיזה פער ייווצר בכל חודש?
השורה התחתונה
קרן חירום לא צריכה להיות מכפלה אוטומטית של ההוצאות החודשיות.
היא צריכה להיות תוצאה של תרחיש.
ממפים את הסיכונים להכנסה, מעריכים כמה מההוצאות אפשר לצמצם, בודקים כמה זמן עלולה להימשך תקופה ללא עבודה ומחשבים את הפער שהמשפחה תצטרך לממן לאורך הדרך.
עבור משפחה שתלויה מאוד בהכנסות מהייטק, שנה יכולה להיות נקודת פתיחה טובה לחשיבה.
אבל המטרה אינה להגיע למספר עגול.
המטרה היא להגיע למצב שבו גם אם אחד הדברים שאנחנו חוששים מהם אכן יקרה, יהיה למשפחה מספיק זמן להתמודד איתו בלי לקבל החלטות פיננסיות תחת לחץ.
הפוסט נועד למידע כללי בלבד ואינו מהווה ייעוץ השקעות או ייעוץ פיננסי אישי.